برنامه پرداخت ۱٪ دانوب توضیح داده شده: راهنمای خرید ملک در دبی قبل از ساخت
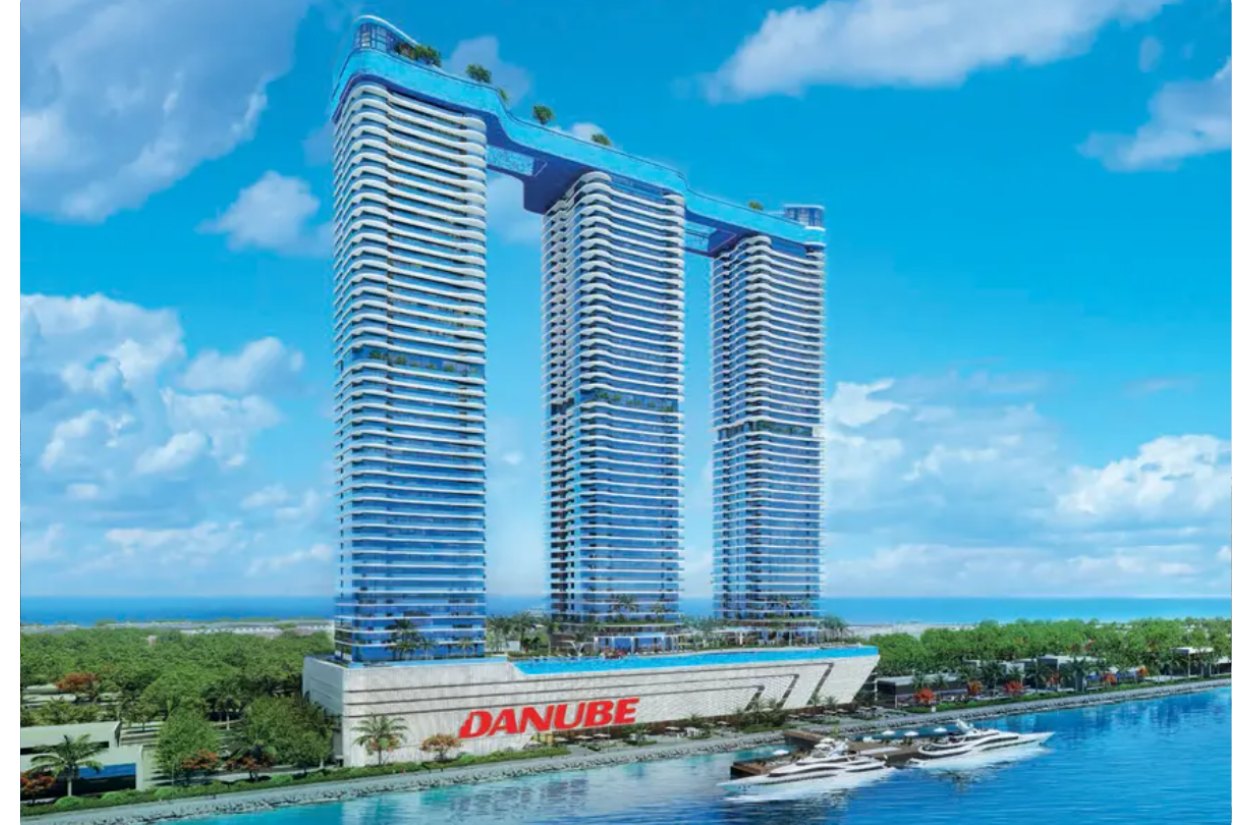
دانوب نحوه خرید ملک در دبی را با تغییر واحد اندازهگیری تغییر داد. تأسیس شده توسط رضوان ساجان، دانوب پراپرتیز برنامه پرداخت ماهانه ۱٪ را پیشگام کرد: پس از یک پیشپرداخت معقول، شما به طور تقریبی ۱٪ از قیمت خرید را هر ماه در طول ساخت پرداخت میکنید. این ساختار واحد، سرمایهگذاری خارج از طرح را برای خریداران حقوق بگیر که هرگز نمیتوانستند یک مبلغ کلان جمعآوری کنند، باز کرد و از آن زمان در بازار به طور گستردهای کپی شده است.
این راهنما کاری را انجام میدهد که بازاریابی انجام نمیدهد: آن محاسبات را انجام میدهد. ۱% در ماه در طول یک ساخت و ساز چه مقدار میشود؟ در زمان تحویل چه باید اتفاق بیفتد و چرا این موضوع بیشتر از رقم ماهانه اهمیت دارد؟ دانوب در چه زمینهای واقعاً خوب است، در مقایسه با نامهای معتبر در کجا قرار دارد و چه کسی باید از این پروژهها دوری کند؟ اگر میخواهید موجودی فعلی را در کنار مطالعه مشاهده کنید، میتوانید پروژههای دبی را بر اساس توسعهدهنده، جامعه و طرح پرداخت مرور کنید.
برنامه ۱%، به صورت مکانیکی
ساختار به سادگی قابل بیان است و ارزش دارد که به دقت بیان شود، زیرا سادگی است که آن را قدرتمند میسازد و باعث میشود که به اشتباه درک شود.
برای خریدار، این موضوع ریاضیات ورود را تغییر میدهد. به جای نیاز به صدها هزار درهم به صورت یکجا، شما میتوانید با یک ودیعه معقول و یک تعهد ماهانه ثابت که میتوانید آن را در کنار اجاره، هزینههای مدرسه و سایر هزینهها بودجهبندی کنید، ملکی را تأمین کنید. این یکی از قابل دسترسترین ساختارها در بازار است و ما آن را در مقابل گزینههای دیگر در مرکز برنامههای پرداخت خود قرار میدهیم.
محاسباتی را انجام دهید که بروشور انجام نمیدهد.
این بخشی است که اهمیت دارد و تقریباً هیچکس آن را به وضوح بیان نمیکند. یک درصد در ماه در طول یک دوره ساخت، مثلاً سی ماه، به سی درصد از قیمت میرسد. اگر یک پیشپرداخت اضافه کنیم، شما در حدود چهل درصد پرداخت شده تا زمان تحویل خواهید بود. قیمت خرید تغییر نکرده است. بنابراین، سهم قابل توجهی از قیمت — که در بسیاری از این طرحها اکثریت است — باید در زمان یا بعد از تحویل مدیریت شود.
این تعادل موضوع واقعی یک برنامه ۱٪ است و به یکی از سه روش حل میشود. این مبلغ به صورت یکجا در زمان تحویل پرداخت میشود. یا اینکه در یک برنامه پس از تحویل در طول چند سال تقسیم میشود. یا اینکه با یک وام مسکن که پس از تکمیل و قابل وامگیری ملک گرفته میشود، پوشش داده میشود. هر یک از اینها یک مسیر قانونی است. آنچه قانونی نیست، ندانستن این است که کدام یک به قرارداد شما مربوط میشود.
از نماینده فروش، به صورت کتبی یک سوال بپرسید: پس از تمام اقساط ماهانه من، چه درصدی از قیمت در زمان تحویل باقی مانده است و زمان پرداخت آن چگونه است؟ اگر پاسخ مبهم باشد، همان پاسخ است. این مهمترین سوال در کل خرید است و این همان چیزی است که ساختار ۱٪ سرفصل به شما یادآوری نمیکند. راهنمای برنامههای پرداخت پس از تحویل ما هزینه واقعی مانده معوق را پوشش میدهد.
وابسته به تقویم، نه وابسته به نقاط عطف
بیشتر برنامههای پیشفروش اقساط را به مراحل ساخت مرتبط میکنند — مانند اتمام پی، بتنریزی طبقه بیستم و غیره. پول شما به بتن پیوند دارد. اما یک برنامه ماهانه به طور طراحی متفاوت است: این برنامه به تقویم مرتبط است. شما در ماه چهاردهم پرداخت میکنید، چه در محل ساخت و ساز اتفاقی افتاده باشد و چه نه.
این یک تفاوت واقعی و کمتر مورد بحث است. این برای شما راحتتر است، زیرا هزینههای شما هر ماه قابل پیشبینی و یکسان است. همچنین برای توسعهدهنده بهتر است، زیرا پول نقد بدون توجه به پیشرفت ساخت و ساز وارد میشود. اگر یک پروژه به تأخیر بیفتد، خریدار وابسته به مراحل پرداخت متوقف میشود تا زمانی که پیشرفت از سر گرفته شود؛ اما خریدار با برنامه ماهانه به پرداخت ادامه میدهد. حفاظت از حساب امانت شما همچنان برقرار است — اقساط به یک حساب امانت پروژه واریز میشود که آزادسازیها به پیشرفت تأیید شده مرتبط است، که این یک حفاظ ساختاری است که در راهنمای امانت ما توضیح داده شده است — اما ریتم پرداختهای شما از ریتم ساخت و ساز جدا است. بدانید که شما این را میپذیرید.
چرا این ساختار به هر حال از نظر استراتژیک قدرتمند است؟
با بیان واضح احتیاطها، مزیت این طرح واقعی است و ارزش درک کردن بهطور مستقل را دارد.
بدون بانک از اهرم استفاده کنید
یک برنامه ۱% به شما این امکان را میدهد که بر یک دارایی در حال افزایش کنترل داشته باشید در حالی که حداقل نقدینگی را در هر لحظه صرف میکنید. اگر ملک در حین ساخت افزایش ارزش پیدا کند، سود بر اساس ارزش کامل دارایی انباشته میشود در حالی که هزینه واقعی شما تا آن نقطه تنها یک پیشپرداخت و یک سری پرداختهای کوچک ماهانه بوده است. این همان اهرم است — اثر مشابهی که وام مسکن ایجاد میکند — که از توسعهدهنده به جای بانک به دست میآید، بدون اینکه نرخ بهرهای به شما اعلام شود و بدون نیاز به درخواست اعتبار.
این رایگان نیست. هزینه در قیمت گنجانده شده است و به صورت جداگانه به عنوان بهره مشخص نشده است، که دقیقاً به همین دلیل است که یک توسعهدهنده میتواند آن را ارائه دهد. این به طور مستقیم به نکته بعدی منجر میشود.
قیمت هر فوت مربع را مقایسه کنید، نه طرح را.
شرایط پرداخت معوقه هزینهای برای توسعهدهنده دارد و توسعهدهندگان خیریه نیستند. زمانی که شرایط به طور غیرمعمولی سخاوتمندانه است، قیمت معمولاً این را منعکس میکند. این موضوع برنامه را به یک ترفند تبدیل نمیکند؛ بلکه آن را به یک محصول با قیمتی مشخص تبدیل میکند. راه مشاهده قیمت، مقایسه قیمت به ازای هر فوت مربع با موجودی مشابه در همان جامعه است که تحت شرایط سختگیرانهتری فروخته شده است. گاهی اوقات این برنامه یک امتیاز واقعی در یک بازار رقابتی است. گاهی اوقات شما برای آن هزینه میپردازید.
این مقایسه را خودتان انجام دهید. واحد فروش این کار را برای شما انجام نخواهد داد و رقم ماهانه به گونهای طراحی شده است که تنها عددی باشد که به آن نگاه میکنید.
استفاده از اهرم هم میتواند به نفع باشد و هم به ضرر.
اهرمسازی هر چیزی را که اتفاق میافتد، تقویت میکند. اگر ارزشها در حین ساخت افزایش یابد، بازگشت سرمایهای که واقعاً به کار گرفتهاید، عالی است. اگر ارزشها کاهش یابد، شما متعهد به پرداخت اقساط بر روی دارایی هستید که اکنون کمتر از مبلغی است که توافق کردهاید بپردازید و هزینه ورودی پایین طرح هیچ کمکی نمیکند — شما هنوز هم باید قیمت کامل را پرداخت کنید. خریدارانی که در چند واحد بر روی طرحهای قابل دسترسی بیش از حد متعهد میشوند، دقیقاً همان خریدارانی هستند که وقتی شرایط تغییر میکند، مجبور به فروش میشوند، زیرا تعهدات ماهانه همچنان ادامه دارد، صرف نظر از بازار. قابلیت پرداخت ورودی با قابلیت پرداخت تعهد یکسان نیست.
آنچه دانوب واقعاً در آن خوب است
موقعیتهای دسترسیپذیر و جوامع با بازده بالا
فراتر از برنامه پرداخت، Danube برند خود را بر اساس دسترسی بنا کرده است. پروژههای آن معمولاً در نقاط قیمتی قابل دسترس قرار دارند، که اغلب در جوامع با ارزش و میانرده هستند که بالاترین بازده اجاره را دارند — مناطق پرجمعیت مستأجر که در راهنمای بهترین مناطق ما پوشش داده شدهاند. این یک استراتژی منسجم است و نه یک تصادف: نقطه ورود قابل دسترس و جامعه با بازده بالا یکدیگر را تقویت میکنند، زیرا بازده برابر است با اجاره تقسیم بر قیمت و مخرج قیمت کوچک است.
هشدار صادقانهای که با این جوامع همراه است، عرضه است. مناطق با ارزش سهم بزرگی از برجهای جدید شهر را جذب میکنند و وقتی چندین برج در یک فصل به اتمام میرسند، اجارهها ممکن است ثابت بمانند در حالی که واحدها اجاره داده میشوند. این یک ریسک زمانی است، نه یک ریسک دائمی، اما میتواند بر سال اول درآمد شما تأثیر بگذارد — سالی که شما به آن برای شروع پوشش هزینهها حساب کرده بودید.
واحدهای کاملاً مجهز و اینکه چرا اهمیت بیشتری نسبت به آنچه به نظر میرسند دارند
دانوب معمولاً واحدهای کاملاً مجهز و آماده برای سکونت را ارائه میدهد که اغلب با بستههای مبلمان، وسایل داخلی و چیدمانهای بهینه فضایی همراه هستند. برای یک مالک، این موضوع ارزش بیشتری نسبت به آنچه در ابتدا به نظر میرسد، دارد. یک آپارتمان مبله و آماده برای سکونت میتواند سریعتر اجاره داده شود و معمولاً اجاره بالاتری نسبت به معادلهای بدون مبلمان دارد، به ویژه در میان حرفهایهای جوان و در بخش اجاره کوتاهمدت. همچنین هزینه، زمان و هماهنگی تجهیز یک واحد بهصورت شخصی پس از تحویل را از بین میبرد — که برای یک خریدار خارجی، واقعاً پروژهای دشوار برای مدیریت از راه دور است.
نقطه مقابل این است که مبلمان ارزش خود را از دست میدهد و بستههای نصب شده نیاز به تعویض دارند. یک بسته مبلمان یک دارایی با عمر مشخص است، نه یک افزایش دائمی، و در اجاره دوم یا سوم، برخی از آن نیاز به تجدید در هزینه شما خواهد داشت. برای آن بودجهبندی کنید به جای اینکه حق الزحمه اجاره را به عنوان دائمی و رایگان در نظر بگیرید.
جایی که Danube در برابر نامهای معتبر قرار دارد
امار جوامع اصلی اثباتشدهای را میفروشد که دادههای کامل چرخه فروش مجدد پشت آنها وجود دارد؛ راهنمای امار نحوه رفتار این مناطق را پوشش میدهد. سوبها در کیفیت ساخت داخلی رقابت میکند که سالها بعد در هزینههای نگهداری و وضعیت فروش مجدد نمایان میشود. مزیت متمایز دانوب، قابلیت دسترسی و ساختار ماهانهای است که آن را پیشگام کرده است. این برند در انتهای قابل دسترس و متمرکز بر بازده بازار قرار دارد و نه در سطح لوکس، و به هیچ وجه ادعای دیگری ندارد.
این یک موقعیت تمیز است. اگر اولویت شما شروع با حداقل سرمایه اولیه و کسب بازدهی درصدی قوی است، این گزینه سخت قابل رقابت است. اگر به دنبال یک آدرس برجسته یا بالاترین نقدینگی resale در یک جامعه بالغ هستید، به جاهای دیگر نگاه کنید — نه به این دلیل که Danube نقص دارد، بلکه به این دلیل که برای خریدار متفاوتی ساخته شده است.
چه کسانی باید Danube را بخرند و چه کسانی نباید؟
این گزینه مناسب سرمایهگذارانی است که برای اولین بار وارد بازار میشوند و به دنبال کمترین مانع برای ورود هستند و میتوانند به یک رقم ماهانه قابل پیشبینی متعهد شوند. این گزینه مناسب خریداران با حقوق ثابت است که درآمد دارند اما مبلغ کلانی در دسترس ندارند، که دقیقاً برای این نوع خریدار این ساختار طراحی شده است. همچنین این گزینه مناسب سرمایهگذاران متمرکز بر بازده است که به دنبال جوامع با ارزش اجاره بالا هستند و همچنین مناسب سازندگان پرتفوی است که با تعهدات ماهانه قابل مدیریت به جای یک سرمایهگذاری بزرگ، در حال گسترش هستند.
اگر نتوانید به سوال موجودی تحویل پاسخ دهید و این را جدی بگیرید، این موضوع برای شما مناسب نیست. اگر برنامه فقط به این دلیل کار میکند که فرض میکنید وام مسکن در زمان تحویل در دسترس خواهد بود، شما در حال شرطبندی بر روی شرایط سه سال آینده هستید و در دسترس بودن وام مسکن به درآمد شما، وضعیت اقامت شما، ارزیابی ملک در آن روز و شرایط وام در آن زمان بستگی دارد — هیچکدام از اینها امروز تضمین شده نیست. همچنین اگر برای پرداخت ماهانه خود به سختی تلاش میکنید، این موضوع نیز برای شما مناسب نیست، زیرا پرداخت ماهانه بخش آسان ماجراست. موجودی بخش سخت ماجراست و بعداً به سراغ شما میآید.
فرآیند خرید و بررسیهایی که اهمیت دارند
مکانیسمها مسیر استاندارد خرید پیشفروش در دبی را دنبال میکنند: واحد را رزرو کنید، پیشپرداخت به همراه ۴٪ هزینه DLD را پرداخت کنید، قرارداد فروش و خرید را امضا کنید و اقساط را به حساب امانت پروژه در طول ساخت و ساز واریز کنید. مالکیت موقت شما در ثبت Oqood ثبت میشود که این موضوع باعث میشود علاقه شما به یک ساختمان که هنوز وجود ندارد، یک چیز واقعی و ثبتشده باشد — مکانیزم این موضوع در راهنمای ثبت Oqood ما توضیح داده شده است. خارجیها میتوانند در مناطق مشخصشده بدون نیاز به داشتن اقامت امارات، مالکیت آزاد خریداری کنند.
چهار نکته قبل از امضا. موجودی معوقه را در زمان تحویل به صورت مکتوب دریافت کنید. مفاد تأخیر در قرارداد فروش (SPA) را مطالعه کنید — اگر تحویل به تأخیر بیفتد چه اتفاقی میافتد و چه راهحلی واقعاً دارید. هزینه خدمات پیشبینیشده به ازای هر فوت مربع را دریافت کنید، زیرا این هزینه هر سال از بازده شما کسر میشود، چه واحد اجاره داده شود و چه نشود. و دقیقاً تأیید کنید که مشخصات کامل و تجهیز شده به صورت قراردادی شامل چه مواردی است، در مقایسه با آنچه در آپارتمان نمونه نمایش داده شده است. سپس واحد را با گزینههای زنده در پروژههای جدید مقایسه کنید قبل از اینکه متعهد شوید و معایب واقعی را در راهنمای ما برای ریسکهای پیشفروش در دبی بررسی کنید.
سوالات متداول
برنامه پرداخت ۱٪ دانوب چیست؟ پس از یک پیشپرداخت معقول، شما هر ماه در طول ساخت و ساز حدود ۱٪ از قیمت ملک را پرداخت میکنید، که به شما قسطی کوچک و قابل پیشبینی به جای یک مبلغ کلان میدهد. باقیماندهای که توسط این پرداختهای ماهانه پوشش داده نمیشود، در زمان یا پس از تحویل تسویه میشود، چه به صورت یک مبلغ کلان، چه بر اساس برنامهای پس از تحویل، یا از طریق وام مسکن پس از تکمیل ملک. رقم ماهانه عنوان است؛ باقیمانده تحویل محتوا است.
آیا ۱٪ در ماه به این معنی است که من کل قیمت را در زمان تحویل پرداخت کردهام؟ نه، و این رایجترین سوءتفاهم است. یک درصد در ماه در طول یک دوره ساخت معمول به همراه پیشپرداخت، کمتر از نیمی از قیمت را پوشش میدهد. باقیمانده در زمان یا پس از اتمام پروژه طبق هر ترتیبی که قرارداد شما مشخص میکند، پرداخت میشود. قبل از امضا، به صورت کتبی از درصد باقیمانده در زمان تحویل سؤال کنید — این مهمترین عدد در معامله است.
آیا Danube توسعهدهنده خوبی برای سرمایهگذاران تازهکار است؟ برای مشکل خاص ورود به بازار بدون یک مبلغ کلان، این یکی از عملیترین مسیرهای موجود است و تحویل کاملاً تجهیز شده به این معنی است که واحد میتواند بلافاصله پس از تحویل شروع به کسب درآمد کند بدون نیاز به پروژه تجهیز. این پروژه در انتهای قابل دسترس و متمرکز بر بازده بازار قرار دارد و نه در سطح لوکس، بنابراین باید بر اساس آن قضاوت شود. دسترسی برنامه جایگزینی برای بررسی جامعه، زنجیره تأمین و تعادل تحویل نیست.
دانوب پراپرتیز توسط رضوان ساجان تأسیس شد و این شرکت برنامه پرداخت ماهانه ۱٪ را معرفی کرد که از آن زمان به طور گستردهای در بازار دبی کپی شده است. اهمیت این ساختار این است که خریدهای پیشفروش را از یک تصمیم یکجا به یک تصمیم بر اساس بودجه ماهانه تغییر داد، که خریداران با حقوق ثابت و سرمایهگذاران تازهکار را به بازاری که عمدتاً برای آنها بسته بود، وارد کرد.
اگر نتوانید قسطی را در یک طرح ۱٪ پرداخت کنید، قسطهای معوق شما را در نقض قرارداد فروش و خرید قرار میدهد و عواقب آن تحت حاکمیت آن قرارداد و مقررات مربوطه است — که میتواند شامل جریمهها و در موارد جدی، لغو قرارداد با بازگشت تنها بخشی از آنچه پرداخت کردهاید باشد. از آنجا که برنامههای ماهانه به تقویم مرتبط هستند و نه به مراحل پیشرفت، پرداختها باید انجام شوند، چه ساخت و ساز در حال پیشرفت باشد و چه نباشد. قبل از امضا، بندهای پیشفرض و تأخیر را بخوانید، نه بعد از آن.