Пять изменений, которые изменили покупку недвижимости на стадии строительства в Дубае в 2026 году
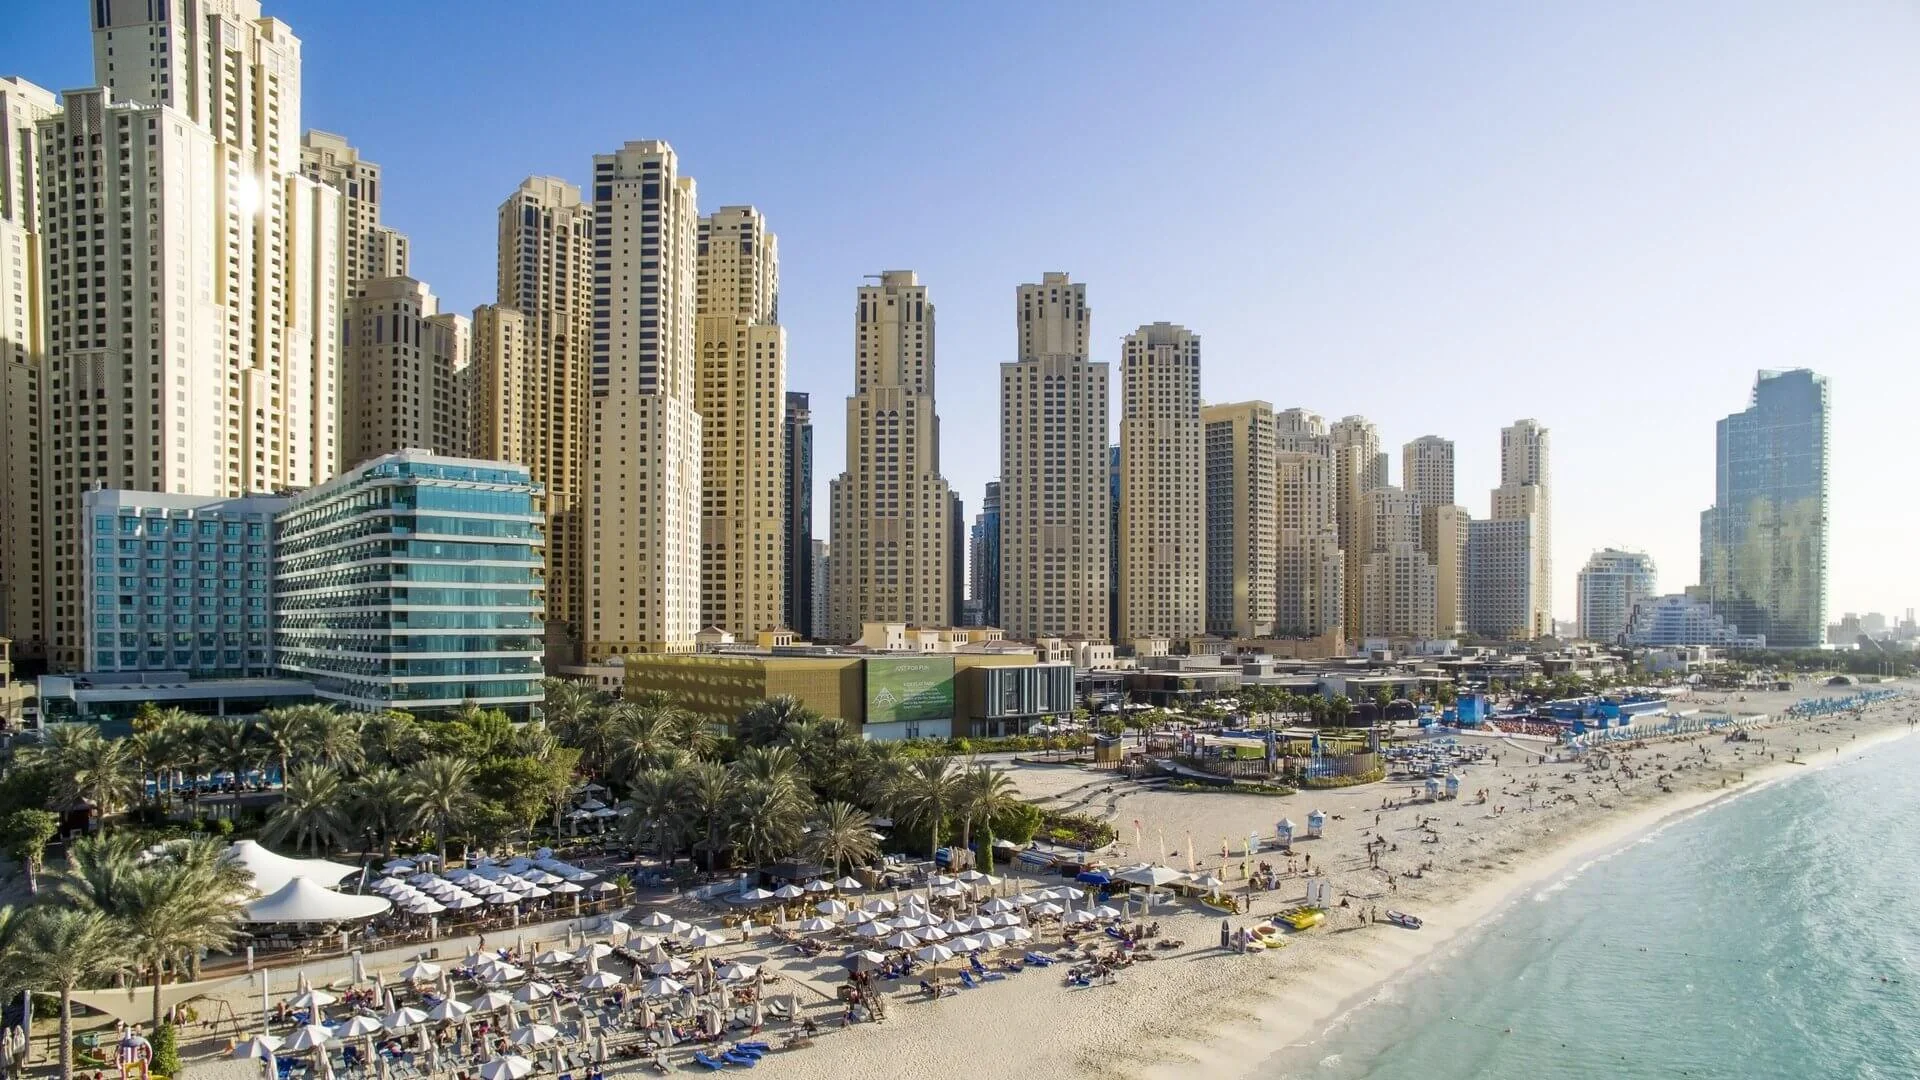
2026 стал знаковым годом для покупателей недвижимости в Дубае на этапе строительства. Пять отдельных изменений — одно в политике проживания, одно в банковском кредитовании, одно в структуре собственности, одно в рыночных данных и одно в предложении — каждое из которых снизило разные барьеры. В совокупности они делают покупку недвижимости на этапе строительства более доступной, чем когда-либо ранее.
Доступность не равна безопасности, а снижение барьеров не означает улучшения результатов. Этот разъяснительный материал рассматривает пять изменений по одному: что именно изменилось, механизм, который имеет значение, и та часть, которая может стоить вам денег. Если вы хотите просматривать актуальные предложения, пока читаете, вы можете ознакомиться с проектами в Дубае на стадии планирования по сообществам, застройщикам и планам оплаты.
1. Реформа Золотой визы: правило о первоначальном взносе в 50% отменено
Изменение: требование о первоначальном взносе в 50% отменено, и квартиры на стадии строительства, а также объекты с ипотекой теперь соответствуют требованиям для получения Золотой визы при сертифицированной стоимости от DLD в 2 млн AED.
Почему старое правило было настоящим барьером
В соответствии с предыдущей схемой, недвижимость на стадии строительства или с ипотекой учитывалась для получения резидентства только после оплаты половины её стоимости. Для покупателей на стадии строительства это была настоящая преграда: стандартные планы, связанные со строительством, не достигают 50% оплаты до тех пор, пока строительство не продвинется далеко вперёд, поэтому резидентство приходило — если вообще приходило — через годы после принятия решения, которое его инициировало. Покупатели, желающие получить визу, были вынуждены обращаться к готовой недвижимости или платить заранее, что сводило на нет смысл плана платежей.
Что на самом деле происходит при его удалении
Это связывает резидентство с транзакцией, а не с графиком платежей. Квалификация теперь основывается на сертифицированной DLD стоимости в 2M AED, что означает, что важен купленный вами актив, а не то, насколько далеко вы продвинулись в выплатах. Для покупателя, использующего офф-план как способ входа в рынок недвижимости Дубая с низким капиталом, это самое значительное структурное изменение в этом списке, поскольку оно устраняет причину, по которой покупатели офф-план подвергались штрафам по сравнению с покупателями готовой недвижимости за наличные.
Уловка
Покупка актива для получения визы — это способ, которым люди переплачивают. Право на резидентство прикрепляется к покупке недвижимости; это не улучшает саму недвижимость. Если единица имеет смысл только потому, что она позволяет вам достичь порога, вы позволили порогу выбрать ваш актив — а пороги не оплачивают сервисные сборы. Дисциплина заключается в том, чтобы сначала выбирать недвижимость по ее собственным достоинствам и рассматривать резидентство как следствие, а не как оправдание. Наше руководство по Золотой визе через недвижимость подробно объясняет механизмы квалификации.
2. Ипотека на стадии строительства: банки теперь финансируют строительство.
Изменение: банки, включая ADCB и Emirates NBD, теперь финансируют покупки на стадии строительства, с процентными ставками от примерно 3,49%.
Почему это было почти невозможно раньше
Ипотека обеспечивается активом. Объект на стадии строительства еще не является активом — это контрактное право на него. Кредиторы структурно неохотно предоставляли кредиты под здание, которого не существует, потому что в случае дефолта заемщика обеспечение представляет собой требование к проекту, а не имущество, которое можно изъять. В результате покупатели на стадии строительства финансировали себя через планы платежей застройщика и только в момент передачи объекта оформляли ипотеку, если вообще оформляли.
Механизм, который изменился
Банки, предоставляющие кредиты под залог объектов на стадии строительства, основывают свои решения на зарегистрированном, защищенном эскроу интересе в конкретном проекте — обычно с учетом застройщика, проекта и стадии, что является частью кредитной оценки. Именно поэтому доступность финансирования неравномерна: кредиты, как правило, предлагаются по проектам и застройщикам, с которыми банк готов работать, а не по всем объектам на рынке. Практический эффект заключается в том, что готовность банка кредитовать проект сама по себе является показателем этого проекта. Если ни один кредитор не готов его финансировать, стоит выяснить, почему.
Уловка
Финансирование строительства влечет за собой расходы, которых нет в плане оплаты от застройщика: проценты во время строительства. При плане, связанном со строительством, вы оплачиваете взносы и ничего не должны между ними. С ипотекой вы платите за заем в период, когда актив не приносит аренду — поэтому ваши расходы начинаются с момента получения займа, в то время как ваш доход начинается с момента передачи. Этот разрыв представляет собой весь риск. Если передача задерживается на год, покупатель с финансированием от плана теряет время; покупатель с ипотечным финансированием теряет время и платит за это. Сравните две структуры честно с нашими планами оплаты, прежде чем предполагать, что использование заемных средств бесплатно.
3. Токенизация: долевое владение от AED 2,000
Изменение: долевое владение доступно от 2,000 AED с активным вторичным рынком через PRYPCO Mint.
Что такое токенизация на самом деле
Он разделяет право собственности на недвижимость на небольшие торговые единицы, так что многие инвесторы могут владеть лишь долей. Два барьера, которые он устраняет, — это капитал и ликвидность. Капитал, потому что AED 2,000 — это совершенно другой уровень обязательств по сравнению с AED 700,000. Ликвидность, потому что традиционная продажа недвижимости занимает месяцы на размещение объявления, переговоры, оценку и передачу, в то время как вторичный рынок долей может, в принципе, быстро закрыть позицию.
Почему вторичный рынок — это вся история
Долевое владение без возможности выхода — это просто неликвидный актив в меньших частях, что можно считать даже хуже, чем целый актив, потому что вы также теряете контроль. Наличие активного вторичного рынка делает эту структуру значимой. Тем не менее, существование рынка и наличие глубокого рынка — это разные вещи. Ликвидность на любом молодом рынке зависит от того, сколько покупателей появится в день, когда вы захотите продать, и это число не проверено, пока спад не протестирует его. Предположим, что вы можете не иметь возможности выйти по своей установленной цене на стрессовом рынке.
Уловка
Доля дает вам экспозицию, но не контроль. Вы не выбираете арендатора, не устанавливаете аренду, не решаете, когда продавать, и не одобряете капитальные расходы. Вы также не получаете то, что делает прямую собственность в Дубае полезной для многих покупателей: порог резидентства и возможность использовать, сдавать в аренду или рефинансировать актив самостоятельно. Токенизация лучше всего понимается как способ владения недвижимостью в качестве финансовой экспозиции небольшого размера. Это не более дешевая версия покупки квартиры, и не следует сравнивать ее с такой, как если бы это было так.
4. Умный индекс аренды: ориентиры по аренде на уровне зданий
Изменение: ориентированные на ИИ, ориентированные на здание уровни арендных ориентиров заменяют более грубые сравнения на уровне района, делая доходность более предсказуемой.
Почему гранулярность имеет значение
Средний уровень по району рассматривает каждое здание в сообществе как одинаковый актив. Это не так. Две башни на одной и той же улице могут значительно различаться по аренде, потому что одна из них имеет рабочий лифт, хороший спортзал, компетентное управление объектом и соответствующую плату за услуги, а другая — нет. Когда ориентиром является средний показатель по району, это различие становится невидимым в данных и превращается в спор между арендодателем и арендатором. Когда ориентиром является уровень здания, это становится цифрой.
Что это дает покупателю на этапе строительства в частности
Самый сложный аспект оценки при покупке на этапе планирования — это аренда, которую вы сможете получить через несколько лет в здании, которого еще не существует. Индекс на уровне здания не решает эту проблему, но уточняет сравнение: вместо того, чтобы гадать на основе среднего значения по сообществу, которое объединяет как премиум, так и слабые объекты, вы можете ориентироваться на конкретные здания, с которыми ваш проект будет конкурировать. Это действительно улучшение в модели, где предположение о доходности определяет все. Сочетайте это с нашим руководством по расчету ROI, чтобы более точный ввод данных способствовал надежному методу.
Уловка
Точная оценка работает в обе стороны для владельцев недвижимости. Более строгий стандарт поддерживает более высокую разрешенную аренду, если ваше здание действительно превосходит ожидания — и убирает аргумент, который вы могли использовать, если это не так. Владельцы слабых активов в сильных районах исторически выигрывали от того, что их показатели усреднялись. Именно этот субсидий и убирает детализированность.
5. Запуск записей: выбор в масштабе, который рынок не видел.
Изменение: более 275 миллиардов AED новых проектов, запущенных в первой половине 2026 года, означает беспрецедентный выбор.
Механизм: конкуренция среди продавцов
Наличие вариантов — это преимущество для покупателя. Это редко проявляется в виде более низкой цены на листинге — застройщики защищают эту цифру, потому что она служит основой для следующей оценки. Это проявляется в условиях: отмена сборов, каникулы по обслуживанию и, прежде всего, структуры платежей, которые откладывают выплаты на более поздний срок. На переполненном рынке запусков план становится продуктом.
Здесь есть важный момент.
Изобилие расширяет разрыв между хорошим и плохим. На узком рынке не так много возможностей для ошибок. На рынке, который запускается в таком масштабе, единицы с лучшими локациями и качественным строительством и самые худшие в одном ценовом диапазоне рекламируются с одинаковой уверенностью и создаются одними и теми же студиями. Концентрация завершения проектов — это специфический риск: когда много проектов в одном сообществе завершаются в одни и те же несколько кварталов, каждый владелец пытается сдать в аренду одновременно, и арендные ставки в первый год стабилизируются. Узнайте, какие еще проекты завершаются рядом с вашим в год передачи — в таких сообществах, как JVC или Arjan, этот вопрос имеет реальный ответ, и он не будет указан в брошюре. Следите за тем, что появляется в нашем потоке новых запусков, и сравнивайте по всему списку проектов, а не оценивайте один запуск в изоляции.
Что в сумме дают пять изменений
Низкие барьеры для входа, лучшее финансирование, четкий путь к получению вида на жительство и обширный портфель проектов сделали 2026 год одним из самых благоприятных для покупателей в сегменте недвижимости на этапе строительства в Дубае. Это справедливое резюме, но оно неполное без своего зеркального отражения.
Каждое убранное препятствие — это убранная дисциплина.
Обратите внимание, что общего у этих пяти изменений. Правило 50% было барьером, который также заставлял покупателей иметь реальный капитал в активе. Отсутствие ипотек на стадии строительства было барьером, который также предотвращал использование незавершенного здания в качестве залога. Большие суммы были барьером, который также заставлял людей подумать, прежде чем принимать решение. Каждое из этих ограничений наносило ущерб хорошим покупателям и одновременно защищало неосторожных. Устранение этих барьеров — это действительно прогресс. Это также передает обязанность говорить "нет" от системы к вам.
Что не изменилось
Ни одно из пяти изменений не меняет основы рисков при покупке недвижимости на этапе строительства. Застройщик все равно должен выполнить свои обязательства. Здание все равно должно быть построено качественно. Сообщество все равно должно быть заполнено. Эскроу по-прежнему защищает ваши взносы от нецелевого использования, но не защищает ваши сроки. Передача ключей все еще может задерживаться, и задержка передачи — это событие, которое превращает большинство разочарований от покупки недвижимости на этапе строительства в убытки. Эти риски не рассматриваются ни одним пунктом из этого списка, и именно поэтому им стоит уделить отдельное внимание — начните с нашей честной оценки того, безопасна ли покупка недвижимости на этапе строительства в Дубае, и сравнения недвижимости на этапе строительства и готовой, если вы все еще решаете, какой путь выбрать.
Разумный вывод
2026 год — это лучшее время для покупки недвижимости на стадии строительства по структурным причинам, а не из-за настроений. Это не лучшее время для бездумных покупок. Изменения облегчают вход в рынок; ни одно из них не упрощает выход, а выход с прибылью — это единственная сложная часть всего процесса.
Часто задаваемые вопросы
Можно ли получить Золотую визу на недвижимость на стадии строительства в 2026 году? Да. Правило о первоначальном взносе в 50% было отменено, и теперь объекты на стадии строительства и с ипотекой соответствуют требованиям при сертифицированной стоимости от AED 2M. Критерии квалификации основываются на сертифицированной стоимости недвижимости, а не на том, насколько далеко вы продвинулись в плане платежей.
Могу ли я получить ипотеку на объект недвижимости на стадии строительства в Дубае? Банки, включая ADCB и Emirates NBD, теперь финансируют объекты на стадии строительства, с процентными ставками от примерно 3,49%. Доступность зависит от проекта и застройщика, поскольку кредитор оценивает зарегистрированный интерес в конкретном строительстве, а не в завершенном активе.
Какова минимальная сумма для инвестирования в недвижимость в Дубае через токенизацию? Доля собственности доступна от 2,000 AED, с активным вторичным рынком через PRYPCO Mint. Вы покупаете финансовую долю, а не контроль — вы не выбираете арендатора, аренду или время выхода.
Как индекс умной аренды изменяет арендную плату, которую я могу установить? Он оценивает на уровне здания, а не на уровне района, используя анализ на основе ИИ. Если ваше здание действительно превосходит свой район, более точная оценка это поддерживает. Если оно уступает, усреднение, которое ранее его приукрашивало, исчезает.
Стоит ли ипотека на этапе строительства дороже, чем план платежей от застройщика? Структурно она вводит проценты в период, когда актив ничего не приносит, поскольку строительство не генерирует аренду. План застройщика откладывает выплаты наличными без начисления процентов между взносами. Использование заемных средств увеличивает доход в растущем рынке и добавляет расходы на содержание в замедленном.
Эти изменения делают покупку недвижимости на этапе строительства более безопасной? Нет. Они снижают барьеры для входа — капитал, финансирование и резидентство. Риски, связанные с доставкой, качеством строительства и задержкой передачи, остаются неизменными, а эскроу защищает, куда идут ваши деньги, а не когда закончится строительство вашего здания.