شرح خطة الدفع بنسبة ١% من دانوب: دليل دبي للعقارات تحت الإنشاء
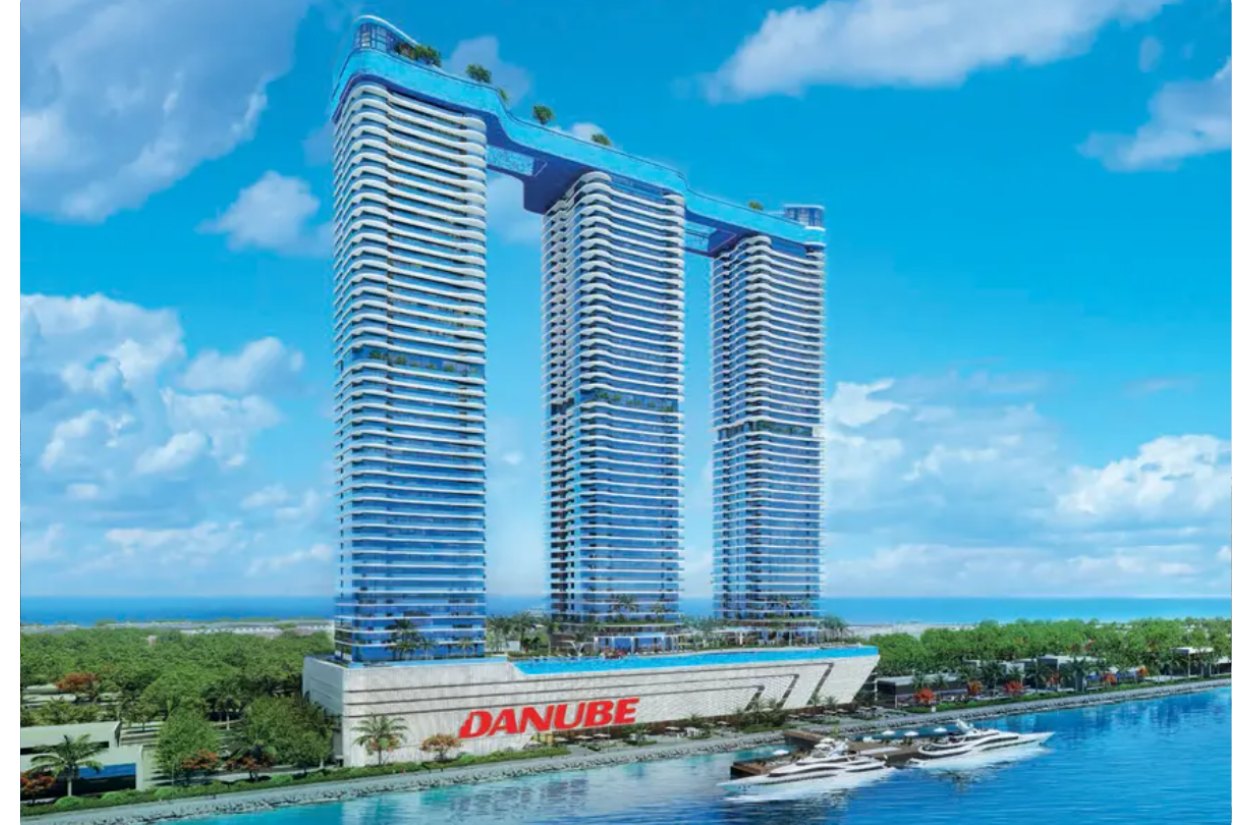
غيرت Danube كيفية شراء العقارات في دبي من خلال تغيير وحدة القياس. تأسست على يد رضوان ساجان، كانت Danube Properties رائدة في خطة الدفع الشهرية بنسبة ١%: بعد دفع مقدم بسيط، تدفع تقريبًا ١% من سعر الشراء كل شهر خلال فترة البناء. لقد فتحت هذه البنية الواحدة الاستثمار في العقارات غير المكتملة أمام المشترين الذين يتقاضون رواتب ولم يتمكنوا أبدًا من تجميع مبلغ كبير دفعة واحدة، وقد تم تقليدها في السوق منذ ذلك الحين.
هذا الدليل يقوم بما لا تفعله التسويق: إنه يعمل على الحسابات. ماذا يعني ١% شهريًا على مدى فترة البناء؟ ماذا يجب أن يحدث عند التسليم، ولماذا يعتبر ذلك أكثر أهمية من الرقم الشهري؟ ما الذي تتميز به Danube حقًا، وأين تقف مقارنةً بالأسماء الرائدة، ومن يجب أن يبتعد؟ إذا كنت ترغب في رؤية المخزون الحالي جنبًا إلى جنب مع القراءة، يمكنك تصفح مشاريع دبي غير المكتملة حسب المطور، المجتمع، وخطة الدفع.
خطة ١%، بشكل آلي
الهيكل بسيط في التعبير ويستحق أن يُذكر بدقة، لأن البساطة هي ما يجعله قويًا وما يجعله يُفهم بشكل خاطئ.
بالنسبة للمشتري، فإن هذا يغير حسابات الدخول. بدلاً من الحاجة إلى مئات الآلاف من الدراهم المتاحة دفعة واحدة، يمكنك تأمين عقار مع وديعة متواضعة والتزام شهري ثابت يمكنك ميزانيته بجانب الإيجار، ورسوم المدارس وكل شيء آخر. إنها واحدة من أكثر الهياكل سهولة في السوق، ونقارنها بالبدائل في مركز خطط الدفع لدينا.
قم بإجراء الحسابات التي لم تقم بها الكتيب.
هنا الجزء المهم الذي لا يذكره تقريبًا أحد. واحد في المئة شهريًا على مدى فترة البناء، لنقل، ثلاثين شهرًا، يعني ثلاثين في المئة من السعر. أضف دفعة أولى وستكون في حدود أربعين في المئة مدفوعة عند الانتهاء. سعر الشراء لم يتغير. لذا، يجب التعامل مع حصة كبيرة من السعر — الغالبية، في العديد من هذه الخطط — عند التسليم أو بعده.
هذا التوازن هو الموضوع الحقيقي لخطة ١%، ويتم حله بإحدى ثلاث طرق. يتم دفعه كمبلغ إجمالي عند التسليم. أو يتم توزيعه على جدول زمني بعد التسليم على مدى بضع سنوات. أو يتم تغطيته برهن عقاري يتم الحصول عليه بمجرد اكتمال العقار وإمكانية الرهن. كل واحدة من هذه الطرق مشروعة. ما ليس مشروعا هو عدم معرفة أي منها ينطبق على عقدك.
اطلب من وكيل المبيعات، كتابةً، سؤالاً واحداً: بعد جميع دفعاتي الشهرية، ما هي النسبة المئوية من السعر المتبقي عند التسليم، وما هو الجدول الزمني المستحق؟ إذا كانت الإجابة غير واضحة، فهذه هي الإجابة. هذا هو السؤال الأكثر أهمية في عملية الشراء بأكملها، وهو السؤال الذي تم تصميم العنوان الرئيسي بنسبة ١% لجعلك تنساه. دليل خطط الدفع بعد التسليم لدينا يغطي ما يكلفه الرصيد المؤجل حقاً.
مرتبط بالتقويم، وليس مرتبطاً بالمعالم
تربط معظم جداول الدفع في المشاريع غير المكتملة الأقساط بمعالم البناء — اكتمال الأساسات، صب الطابق العشرين، وهكذا. يتبع مالكك الخرسانة. بينما يختلف النظام الشهري من حيث التصميم: فهو مرتبط بالتقويم. تدفع في الشهر الرابع عشر سواء حدث شيء في الموقع في الشهر الرابع عشر أم لا.
هذه اختلاف حقيقي وغير مُتناقش فيه بشكل كافٍ. إنه أكثر ملاءمة لك، لأن نفقاتك متوقعة ومتشابهة كل شهر. كما أنه أفضل للمطور، لأن الأموال تصل بغض النظر عن تقدم البناء. إذا تأخر المشروع، يتوقف المشتري المرتبط بالمعالم عن الدفع حتى يستأنف التقدم؛ بينما يستمر المشتري الذي يعتمد على خطة الدفع الشهرية في الدفع. لا يزال حماية حساب الضمان الخاص بك سارية — حيث تذهب الأقساط إلى حساب ضمان المشروع مع الإفراجات المرتبطة بالتقدم المعتمد، وهو الضمان الهيكلي الذي تم شرحه في دليل الضمان الخاص بنا — لكن إيقاع مدفوعاتك مفصول عن إيقاع البناء. اعلم أنك تقبل بذلك.
لماذا تعتبر البنية قوية من الناحية الاستراتيجية على أي حال؟
بعد توضيح التحفظات بوضوح، فإن ميزة الخطة حقيقية وتستحق الفهم بشروطها الخاصة.
استفد من الرافعة المالية بدون بنك
تتيح لك خطة ١% التحكم في أصل متزايد القيمة مع استخدام حد أدنى من النقد في أي لحظة. إذا زادت قيمة العقار أثناء البناء، فإن الربح يتراكم على القيمة الكاملة للأصل بينما كانت نفقاتك الفعلية حتى تلك النقطة عبارة عن دفعة أولى وسلسلة من المدفوعات الشهرية الصغيرة. هذه هي الرافعة المالية — نفس التأثير الذي ينتج عن الرهن العقاري — يتم الحصول عليها من المطور بدلاً من البنك، دون معدل فائدة يُعرض عليك ودون طلب ائتمان.
إنه ليس مجانيًا. التكلفة مضمنة في السعر بدلاً من أن تكون مفصلة كفائدة، وهذا هو السبب بالضبط الذي يجعل المطور قادرًا على تقديمه. وهذا يقود مباشرة إلى النقطة التالية.
قارن سعر القدم المربع، وليس المخطط.
تتحمل شروط الدفع المؤجل تكلفة على المطورين، والمطورون ليسوا جمعيات خيرية. عندما تكون الشروط سخية بشكل غير عادي، فإن السعر غالبًا ما يعكس ذلك. هذا لا يجعل الخطة خدعة؛ بل يجعلها منتجًا بسعر. الطريقة لرؤية السعر هي مقارنة السعر لكل قدم مربع مع المخزون المماثل في نفس المجتمع الذي تم بيعه بشروط أكثر صرامة. أحيانًا تكون الخطة تنازلاً حقيقيًا في سوق تنافسية. وأحيانًا أخرى، أنت تدفع ثمن ذلك.
قم بإجراء تلك المقارنة بنفسك. لن يقوم جناح المبيعات بذلك نيابةً عنك، والرقم الشهري مصمم ليكون الرقم الوحيد الذي تنظر إليه.
تأثير الرفع له جانبان.
الرافعة المالية تعزز كل ما يحدث. إذا ارتفعت القيم خلال فترة البناء، فإن العائد على النقد الذي استثمرته فعليًا يكون ممتازًا. إذا انخفضت القيم، فإنك ملزم بدفعات على أصل أصبح الآن قيمته أقل مما اتفقت على دفعه، ولا يساعدك انخفاض تكلفة الدخول في الخطة — لا تزال مدينًا بالسعر الكامل. المشترون الذين يلتزمون بشكل مفرط عبر عدة وحدات في خطط ميسورة هم بالضبط المشترون الذين يصبحون بائعين مضطرين عندما تتغير الظروف، لأن الالتزامات الشهرية تستمر بغض النظر عن السوق. القدرة على تحمل تكلفة الدخول ليست هي نفسها القدرة على تحمل تكلفة الالتزام.
ما الذي تتميز به دانوب فعلاً؟
مواقع سهلة الوصول ومجتمعات ذات عوائد مرتفعة
بعيدًا عن خطة الدفع، قامت Danube ببناء علامتها التجارية على الوصولية. عادةً ما تكون مشاريعها في نقاط سعرية متاحة، وغالبًا ما تكون في المجتمعات ذات القيمة والسوق المتوسطة حيث تكون عوائد الإيجار الأقوى - المناطق ذات الكثافة السكانية العالية التي تم تناولها في دليل أفضل المناطق لدينا. هذه استراتيجية متماسكة وليست صدفة: نقطة الدخول المتاحة والمجتمع ذي العائد العالي يعززان بعضهما البعض، لأن العائد هو الإيجار مقسومًا على السعر، وموحد السعر صغير.
التحذير الصادق الذي يأتي مع تلك المجتمعات هو العرض. تمتص المناطق ذات القيمة حصة كبيرة من الأبراج الجديدة في المدينة، وعندما يتم الانتهاء من عدة أبراج في نفس الربع، يمكن أن تتسطح الإيجارات بينما يتم تأجير الوحدات. هذه مخاطرة زمنية، وليست دائمة، لكنها قد تؤثر على عامك الأول من الدخل — العام الذي كنت تعتقد أنه سيبدأ في تغطية الأمور.
الوحدات المجهزة بالكامل، ولماذا هي أكثر أهمية مما تبدو عليه
تميل Danube إلى تقديم وحدات مجهزة بالكامل وجاهزة للسكن، وغالبًا ما تأتي مع حزم أثاث وأجهزة مدمجة وتصاميم موفرة للمساحة. بالنسبة للمالك، فإن هذا الأمر أكثر قيمة مما يبدو للوهلة الأولى. يمكن تأجير شقة مفروشة جاهزة للسكن بشكل أسرع وغالبًا ما تحقق إيجارًا أعلى من نظيرتها غير المفروشة، خاصة بين المهنيين الشباب وفي قطاع الإيجارات القصيرة. كما أنه يزيل تكلفة ووقت وتنسيق تجهيز الوحدة بنفسك بعد التسليم — وهو مشروع صعب حقًا للإدارة عن بُعد بالنسبة للمشتري من الخارج.
النقطة المقابلة هي أن الأثاث يفقد قيمته وأن الحزم المجهزة تحتاج إلى استبدال. حزمة الأثاث هي أصل له عمر، وليست تحسينًا دائمًا، وبحلول الإيجار الثاني أو الثالث، سيتعين تجديد بعض منها على نفقتك. ضع ميزانية لذلك بدلاً من اعتبار الزيادة في الإيجار دائمة ومجانية.
أين تقع دانوب بين الأسماء الرائدة؟
تبيع إيمار مجتمعات رئيسية مثبتة مع دورة كاملة من بيانات إعادة البيع خلفها؛ يغطي دليل إيمار كيفية تصرف تلك المناطق. تتنافس صبحة على جودة البناء الداخلية، والتي تظهر بعد سنوات في تكاليف الصيانة وحالة إعادة البيع. تتميز دانوب بميزة فريدة وهي القدرة على تحمل التكاليف وهيكل الدفع الشهري الذي ابتكرته. تحتل الجانب القابل للوصول والمركّز على العائد من السوق بدلاً من فئة الرفاهية، ولا تتظاهر بخلاف ذلك.
إنها موضع نظيف. إذا كانت أولويتك هي البدء برأس مال أولي منخفض وتحقيق عوائد قوية، فمن الصعب التغلب على ذلك. إذا كنت تبحث عن عنوان مميز أو أعلى سيولة ممكنة عند إعادة البيع في مجتمع ناضج، ابحث في مكان آخر — ليس لأن Danube تعاني من نقص، ولكن لأنها مصممة لمشتري مختلف.
من يجب أن يشتري Danube، ومن لا ينبغي عليه ذلك؟
إنه يناسب المستثمرين الجدد الذين يرغبون في أدنى عائق للدخول ويمكنهم الالتزام بمبلغ شهري ثابت. كما يناسب المشترين الذين يتقاضون رواتب ولديهم دخل ولكن ليس لديهم مبلغ كبير دفعة واحدة، وهو بالضبط نوع المشتري الذي تم ابتكار هذا الهيكل من أجله. كما يناسب المستثمرين الذين يركزون على العائد والذين يستهدفون المجتمعات ذات القيمة الإيجارية العالية، وبناة المحافظ الذين يتوسعون مع التزامات شهرية قابلة للإدارة بدلاً من استثمار كبير واحد.
يكون الأمر أقل ملاءمة لك إذا لم تتمكن من الإجابة على سؤال رصيد التسليم بصدق. إذا كانت الخطة تعمل فقط لأنك تفترض أن الرهن العقاري سيكون متاحًا عند الانتهاء، فأنت تقوم بمراهنة تمويلية على ظروف ستحدث بعد ثلاث سنوات، وتوافر الرهن العقاري يعتمد على دخلك، وحالة إقامتك، وتقييم العقار في ذلك اليوم، وظروف الإقراض في ذلك الوقت - ولا شيء من ذلك مضمون اليوم. كما أنه يكون أقل ملاءمة لك إذا كنت تبذل جهدًا كبيرًا لتحمل الدفعة الشهرية، لأن الدفعة الشهرية هي الجزء السهل. الرصيد هو الجزء الصعب، ويأتي لاحقًا.
عملية الشراء والفحوصات التي تهم
تتبع الآلية المسار القياسي لشراء العقارات في دبي على الخارطة: احجز الوحدة، وادفع الدفعة المقدمة بالإضافة إلى رسوم دائرة الأراضي والأملاك بنسبة ٤%، ووقع عقد البيع والشراء، وادفع الأقساط في حساب الضمان الخاص بالمشروع خلال فترة البناء. يتم تسجيل ملكيتك المؤقتة في سجل عقود، وهو ما يجعل مصلحتك في مبنى لم يوجد بعد شيئًا حقيقيًا ومسجلاً — الآلية موضحة في دليل تسجيل عقودنا. يمكن للأجانب شراء الملكية الحرة في المناطق المحددة دون الحاجة إلى الحصول على إقامة في الإمارات العربية المتحدة.
أربع نقاط يجب التحقق منها قبل التوقيع. احصل على الرصيد المستحق عند التسليم كتابةً. اقرأ أحكام التأخير في اتفاقية البيع — ماذا يحدث إذا تأخر التسليم، وما هي التعويضات المتاحة لك. احصل على رسوم الخدمة المتوقعة لكل قدم مربع، لأنها تُخصم من عائدك كل عام سواء تم تأجير الوحدة أم لا. وتأكد بالضبط مما تتضمنه المواصفات الكاملة من الناحية التعاقدية، مقارنةً بما هو معروض في شقة العرض. ثم قارن الوحدة مع البدائل المتاحة في الإطلاقات الجديدة قبل الالتزام، وتحقق من الجوانب السلبية الصادقة في دليلنا حول مخاطر الاستثمار في دبي.
الأسئلة الشائعة
ما هو خطة الدفع ١% من دانوب؟ بعد دفع مقدم modest، ستدفع حوالي ١% من سعر العقار كل شهر خلال فترة البناء، مما يمنحك قسطًا صغيرًا وقابلًا للتنبؤ بدلاً من مبلغ كبير دفعة واحدة. يتم تسوية الرصيد الذي لم يتم تغطيته بواسطة تلك المدفوعات الشهرية عند التسليم أو بعده، إما كمبلغ إجمالي، أو وفق جدول زمني بعد التسليم، أو عبر رهن عقاري بمجرد اكتمال العقار. الرقم الشهري هو العنوان؛ ورصيد التسليم هو الجوهر.
هل يعني ١% شهريًا أنني قد دفعت السعر بالكامل عند التسليم؟ لا، وهذه هي أكثر المفاهيم الخاطئة شيوعًا. ١% شهريًا على مدى فترة البناء المعتادة بالإضافة إلى دفعة مقدمة تغطي أقل من نصف السعر. المبلغ المتبقي مستحق عند أو بعد الانتهاء وفقًا لأي ترتيب تحدده عقدك. اطلب النسبة المتبقية عند التسليم كتابةً قبل أن توقع — فهي الرقم الأكثر أهمية في الصفقة.
هل تعتبر دانوب مطورًا جيدًا للمستثمرين لأول مرة؟ بالنسبة للمشكلة المحددة لدخول السوق دون مبلغ كبير دفعة واحدة، فإنها واحدة من أكثر الطرق عملية المتاحة، والتسليم المجهز بالكامل يعني أن الوحدة يمكن أن تبدأ في تحقيق الأرباح بعد فترة قصيرة من التسليم دون الحاجة لمشروع تجهيز. تقع في نهاية السوق التي تركز على العائدات وبأسعار معقولة بدلاً من الفئة الفاخرة، لذا يجب تقييمها على هذا الأساس. إن سهولة الوصول إلى الخطة ليست بديلاً عن التحقق من المجتمع، وخط إمداد العقارات، وتوازن التسليم.
من أسس Danube Properties؟ تم تأسيس Danube على يد Rizwan Sajan، وقد كانت الشركة رائدة في خطة الدفع الشهرية بنسبة ١% التي تم نسخها على نطاق واسع في سوق دبي منذ ذلك الحين. تكمن أهمية هذه الهيكلية في أنها أعادت صياغة شراء العقارات على الخارطة من قرار دفعة واحدة إلى قرار ضمن ميزانية شهرية، مما جذب المشترين ذوي الرواتب والمستثمرين الجدد إلى سوق كان مغلقًا إلى حد كبير أمامهم.
ماذا يحدث إذا لم أتمكن من دفع قسط في خطة ١%؟ تؤدي الأقساط المتأخرة إلى خرق اتفاقية البيع والشراء، وتحدد العواقب وفقًا لذلك العقد واللوائح المعمول بها — والتي يمكن أن تشمل غرامات، وفي الحالات الخطيرة، الإلغاء مع استرداد جزء فقط مما دفعته. نظرًا لأن الخطط الشهرية مرتبطة بالتقويم بدلاً من المراحل، فإن المدفوعات تستحق سواء كان البناء يتقدم أم لا. اقرأ بنود التخلف والتأخير قبل التوقيع، وليس بعده.